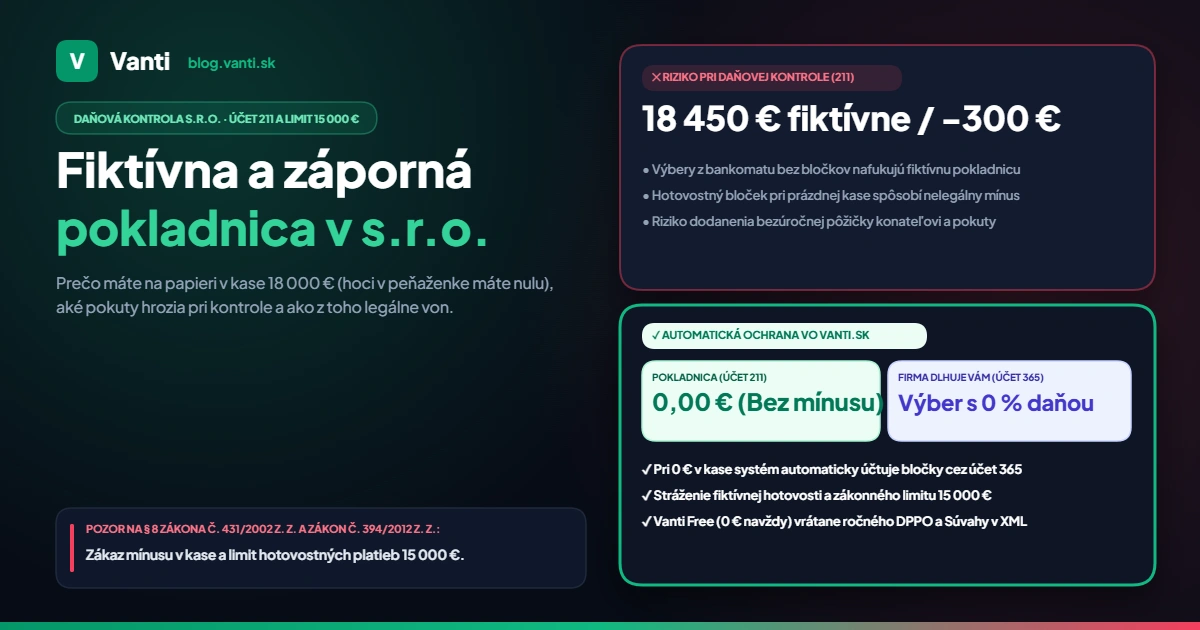
Predstavte si bežnú situáciu: máte jednoosobovú s.r.o., na firemnom bankovom účte máte 4 000 € a v peňaženke 50 €. Na jar vám však účtovníčka pošle súvahu k daňovému priznaniu a vy v riadku „Pokladnica (účet 211)“ zbadáte číslo 18 450 €. Pýtate sa: kde sú tie peniaze? Odpoveď je nepríjemná — nikde, už ste ich dávno minuli, ale v účtovníctve sa tvária, že ich máte zamknuté v trezore v hotovosti.
Opačným extrémom je tzv. záporná pokladnica — stav, kedy máte v účtovníctve v konkrétny deň v hotovostnej kase mínus 420 €. Pre kontrolóra z Finančnej správy SR sú oba tieto stavy okamžitým červeným súknom, pretože účtovnú závierku má daňový úrad k dispozícii elektronicky v Registri účtovných závierok (RÚZ) ešte predtým, než vám vôbec zaklope na dvere.
V tomto podrobnom návode si vysvetlíme, ako táto pasca vzniká, aké pokuty hrozia podľa zákona o účtovníctve a zákona o obmedzení platieb v hotovosti, ako dostať fiktívnu pokladnicu legálne pod kontrolu a ako systém Vanti.sk technicky zabraňuje tomu, aby sa vaša pokladnica niekedy dostala do mínusu.
🚨 Prečo daňový úrad vidí do vašej pokladnice aj bez kontroly?
Každá s.r.o. odovzdáva raz ročne spolu s daňovým priznaním aj Súvahu. V nej je presne uvedený stav peňažných prostriedkov v hotovosti (účet 211) k 31. decembru. Ak analytický systém Finančnej správy SR vidí, že jednoosobová IT alebo konzultačná s.r.o. bez kamennej predajne vykazuje v hotovostnej pokladnici 25 000 €, automaticky ju vyhodnotí ako rizikovú pre podozrenie z nelegálneho výberu peňazí z firmy bez zdanenia dividend.
1. Dva smrteľné hriechy na účte 211: Záporná pokladnica vs. Fiktívna pokladnica
V podvojnom účtovníctve slúži účet 211 – Pokladnica na evidenciu reálnych papierových bankoviek a mincí, ktoré má firma fyzicky k dispozícii. Na rozdiel od bankového účtu, kde vám banka môže schváliť povolené prečerpanie (kontokorent), pri fyzickej hotovosti platia neúprosné zákony fyziky a logiky.
| Problém v účtovníctve | Ako vzniká v praxi | Čo to znamená pre daňový úrad | Zákonná sankcia / Riziko |
|---|---|---|---|
| 1. Záporná pokladnica (Mínus v kase) | V pokladnici je 0 €, no vy kúpite v hotovosti tovar za 300 € a účtovníčka ho zaúčtuje ako výdaj z pokladnice (211). Stav klesne na -300 €. | Fyzicky nie je možné vytiahnuť z prázdnej peňaženky 300 €. Účtovníctvo je nepreukázateľné a nesprávne (§ 8 ods. 4 zákona o účtovníctve). | Pokuta za správny delikt až do 2 % z celkového majetku firmy (§ 38 zákona č. 431/2002 Z. z.). |
| 2. Fiktívna pokladnica (Nafúknutá kasa) | Vyberáte hotovosť z firemného bankomatu alebo platíte súkromné veci firemnou kartou bez bločkov. Účtovníčka to „uprace“ do pokladnice (211). | Na papieri máte v kase 18 000 €, no v skutočnosti ste si peniaze vybrali na súkromnú spotrebu bez zdanenia. | Dodanenie ako nepeňažný príjem konateľa (daň + odvody) alebo pokuta za nepreukázanie hotovosti pri inventúre. |
2. Prečo je „Záporná pokladnica“ najlacnejšou chybou, na ktorej vás nachytá kontrola?
Mnohí konatelia (a žiaľ aj niektoré uponáhľané účtovníčky) kontrolujú stav pokladnice len raz ročne k 31. decembru. Ak im na konci roka vyjde v pokladnici mínus, narýchlo tam k 31. 12. dopíšu fiktívny vklad spoločníka, aby bola pokladnica na konci roka v pluse.
Lenže takto kontrola nefunguje! Daňový kontrolór si vypýta pokladničnú knihu chronologicky deň po dni:
- Ak ste mali 10. mája v pokladnici zostatok 20 €,
- a 12. mája ste zaúčtovali hotovostný bloček za naftu na sumu 95 € cez výdavkový pokladničný doklad (účet 211),
- dňa 12. mája sa vaša pokladnica dostala do stavu -75 €.
Aj keby ste tam 25. mája vložili z banky 1 000 €, medzi 12. a 25. májom ste mali v účtovníctve zápornú pokladnicu. Podľa § 8 ods. 4 zákona č. 431/2002 Z. z. o účtovníctve je účtovníctvo účtovnej jednotky preukázateľné len vtedy, ak všetky účtovné záznamy zodpovedajú skutočnosti. Mínusová hotovosť je dôkazom, že účtovníctvo neodráža realitu.
Ako sa to má účtovať správne (Cez účet 365 — Záväzky voči spoločníkom)?
Ak v pokladnici firmy nemáte hotovosť a zaplatíte firemný bloček vlastnými súkromnými peniazmi (z vlastnej peňaženky alebo súkromnou kartou), tento výdavok nikdy nesmie ísť cez pokladnicu (účet 211)! Správne sa účtuje cez účet 365 – Ostatné záväzky voči spoločníkom a členom:
- Stav pokladnice (211) zostáva na čistej 0,00 € (žiadny mínus),
- Náklad ide riadne do daňových výdavkov firmy,
- Na účte
365vzniká záznam: „Firma dlhuje vám 95 €“, ktoré si môžete kedykoľvek neskôr legálne a s 0 % daňou preposlať z firemného bankového účtu na svoj súkromný účet.
3. Ako vzniká „Fiktívna pokladnica“ (18 000 € vo vzduchu) a prečo je nebezpečná?
Fiktívna pokladnica vzniká presne opačne a v slovenských s.r.o. je ešte rozšírenejšia. Typický scenár vyzerá takto:
- Konateľ vyberie z bankomatu firemnou kartou 1 000 € (alebo zaplatí firemnou kartou rodinnú dovolenku či nákup v potravinách, ku ktorému nedodá firemný bloček).
- Keď účtovníčka spracováva bankový výpis, vidí úbytok 1 000 € z banky, ale nemá k nemu žiadnu faktúru ani daňový doklad.
- Aby jej sedela banka, zaúčtuje tento výber ako „Dotáciu pokladnice z banky“ (cez peniaze na ceste 261 na účet 211 – Pokladnica).
- Za rok sa takto v pokladnici nazbiera 15 000 € až 30 000 €, ktoré v skutočnosti vo firme vôbec neexistujú.
Čo sa stane, keď príde daňová kontrola na fiktívnu pokladnicu?
Kontrolór z Finančnej správy má pri vysokej hotovosti v pokladnici dve obľúbené otázky:
- „Predložte nám fyzicky hotovosť k pokladničnej kontrole alebo doklad o inventarizácii pokladnice podľa § 29 a § 30 zákona o účtovníctve.“ Ak poviete, že peniaze máte doma v šuplíku, no neviete ich predložiť, ide o fiktívne účtovanie.
- „Ak peniaze v pokladnici nie sú, ide o bezúročnú pôžičku spoločníkovi / konateľovi.“ A tu prichádza daňová pasca: ak si konateľ požičia od vlastnej s.r.o. peniaze bez úroku, podľa § 3 ods. 2 písm. c) a § 5 ods. 3 písm. d) zákona č. 595/2003 Z. z. o dani z príjmov je hodnota obvyklého úroku (ktorý by ste inak zaplatili v banke, napr. 6 % – 8 % p.a.) pre konateľa zdaniteľným nepeňažným príjmom zo závislej činnosti, z ktorého treba odviesť daň z príjmov aj zdravotné a sociálne odvody!
4. Pozor na zákonný limit platieb v hotovosti 15 000 € (Zákon č. 394/2012 Z. z.)
Pri narábaní s pokladnicou a preplácaní vkladov či pôžičiek medzi spoločníkom a s.r.o. musíte pamätať ešte na jeden prísny predpis: Zákon č. 394/2012 Z. z. o obmedzení platieb v hotovosti.
Na Slovensku je zakázané vykonávať platby v hotovosti, ktorých hodnota prevyšuje 15 000 € (jednotný limit 15 000 € platí pre podnikateľov aj nepodnikateľov). Dôležité pravidlá, na ktoré sa často zabúda:
- Kúskovanie platieb nepomôže (§ 6 ods. 2 zákona): Ak vyplácate v hotovosti z pokladnice napr. pôžičku spoločníkovi alebo dividendy v celkovej sume 20 000 € na základe jedného právneho vzťahu (jednej zmluvy o pôžičke alebo jedného rozhodnutia o rozdelení zisku), hodnoty jednotlivých čiastkových platieb sa sčítavajú! Aj keby ste ich vyplatili na 4-krát po 5 000 € v hotovosti, porušili ste zákon.
- Drakonické pokuty (§ 9 zákona): Za porušenie zákazu platby v hotovosti nad 15 000 € môže daňový alebo colný úrad uložiť podnikateľovi pokutu až do výšky 150 000 €. Všetky väčšie presuny medzi vami a firmou preto robte vždy bezhotovostne cez bankový účet (IBAN).
5. Ako vyčistiť fiktívnu pokladnicu legálne ešte pred koncom roka?
Ak už dnes máte v účtovníctve nafúknutú fiktívnu pokladnicu, máte 4 čisté a legálne spôsoby, ako ju znížiť na reálny stav:
- Započítanie so záväzkami voči spoločníkovi (Účet 365): Skontrolujte, či ste v priebehu roka neplatili firemné náklady zo súkromného účtu alebo či vám firma nedlhuje zriaďovacie náklady a vklady. O túto sumu je možné stav pokladnice legálne znížiť výdavkovým pokladničným dokladom (úhrada dlhu spoločníkovi).
- Doloženie zabudnutých daňových výdavkov a cestovných náhrad (Diét): Boli ste na pracovných cestách a zabudli ste si vyúčtovať zákonné stravné (diéty) a náhrady za používanie súkromného vozidla podľa zákona č. 283/2002 Z. z. o cestovných náhradách? Vyúčtovanie pracovných ciest konateľa je plne legálny daňový náklad firmy a prepláca sa z pokladnice alebo účtu s 0 % daňou.
- Vloženie chýbajúcich prostriedkov späť na firemný bankový účet: Ak ste z firmy vybrali hotovosť bez titulu, najčistejším riešením pred 31. 12. je vložiť tieto peniaze z pokladnice späť na firemný bankový účet (odkiaľ si ich po schválení účtovnej závierky vyplatíte ako riadne zdanené dividendy).
- Riadna zmluva o pôžičke s úrokom (Účet 355): Ak peniaze momentálne neviete do firmy vrátiť, nesmú sa tváriť ako „hotovosť v kase“. Spíšte riadnu Zmluvu o pôžičke medzi s.r.o. a spoločníkom (účet
355 – Ostatné pohľadávky voči spoločníkom) s trhovým úrokom (napr. 5 % – 6 % ročne), aby vás daňový úrad nemohol pokutovať za fiktívnu pokladnicu ani za nepeňažný príjem z bezúročnej pôžičky.
6. Ako vás pred pascou v pokladnici automaticky chráni Vanti.sk?
Pri vývoji autonómneho účtovného systému Vanti.sk sme tieto chyby eliminovali priamo na úrovni kódu. Nemusíte študovať účtovnú osnovu ani kontrolovať chronológiu pokladničnej knihy — systém myslí za vás už v bezplatnej verzii Vanti Štart (0 €):
- Automatický štít proti zápornej pokladnici (Účet 211 ➔ 365): Ak do Vanti nahráte hotovostný bloček za 80 €, no vo vašej firemnej pokladnici je aktuálne 0 € (alebo menej ako 80 €), Vanti nikdy nedovolí pokladnici klesnúť do nelegálneho mínusu. Systém doklad automaticky presmeruje na účet
365ako „Zaplatené súkromnými peniazmi spoločníka“ a pripíše vám 80 € do počítadla „Firma dlhuje vám“ na bezdaňové preplatenie z banky. - Strážca fiktívnej hotovosti a limitu 15 000 €: Vanti priebežne sleduje zostatok vašej hotovostnej pokladnice. Ak sa v nej začne hromadiť podozrivo vysoká suma hotovosti alebo ak sa priblížite k zákonnému limitu 15 000 € podľa zákona č. 394/2012 Z. z., systém vás okamžite upozorní skôr, než z toho vznikne problém v ročnej súvahe.
- Tlač oficiálnych PPD a VPD so sumou vypísanou slovom: Ak reálne pracujete s hotovosťou, Vanti vám na jeden klik vygeneruje príjmové (PPD) a výdavkové (VPD) pokladničné doklady so všetkými náležitosťami podľa § 10 zákona o účtovníctve — vrátane sumy automaticky vyskloňovanej slovom v slovenčine.
- Ročné daňové priznanie PO a Súvaha v XML za 0 €: Všetky ochranné poistky pokladnice, Dešifrovač štátnych IBAN účtov (OÚD) aj kompletné ročné daňové priznanie s.r.o. v XML máte vo verzii Vanti Free úplne zadarmo (0 €) + 10 AI Kreditov mesačne na vyskúšanie vyčítavania bločkov cez Vanti AI Vision. A ak chcete plnú automatizáciu vrátane modulu e-Faktúra a prepojenia s bankou, Vanti Autopilot získate teraz za zavádzaciu cenu od 7,90 € mesačne.
Zbavte sa chaosu v pokladnici a účtujte svoju s.r.o. bez stresu
Zaregistrujte svoju s.r.o. na Vanti.sk zadaním IČO. Získajte automatickú ochranu pokladnice, prehľad čistých peňazí a ročné daňové priznanie PO v XML za 0 €.