Pozná to takmer každý majiteľ slovenskej eseročky. Celý rok makáte, fakturujete, platíte dodávateľov a v marci vám príde od účtovníčky správa: „Gratulujem, za minulý rok ste dosiahli účtovný zisk 25 000 €, do konca mesiaca musíte poslať štátu daň z príjmov.“ Vy však otvoríte mobilnú aplikáciu svojej banky a na firemnom účte vidíte zostatok 840 €.
V tej sekunde vám napadne jediná otázka: „Robí si zo mňa účtovníčka srandu? Z čoho mám zaplatiť daň, keď tie peniaze na účte vôbec nie sú?!“
Tento jav je v slovenských firmách taký častý, že kvôli nemu každú jar stovky zdravých s.r.o. padajú do druhotnej platobnej neschopnosti. V tomto článku si bez účtovníckych omáčok ukážeme, kam presne miznú vaše peniaze, prečo papierový zisk v podvojnom účtovníctve nemá nič spoločné so zostatkom v banke a 4 legálne spôsoby, ako si z vlastnej s.r.o. vyťahovať peniaze na súkromný účet priebežne celý rok s 0 % daňou.
🚨 Krutá pravda podvojného účtovníctva, ktorú vám účtovníčka nepovie dopredu:
V podvojnom účtovníctve (ktoré musí viesť každá s.r.o. na Slovensku) štát vôbec nezaujíma, či vám klient faktúru reálne zaplatil. Daň z príjmov platíte z vystavených faktúr (výnosov), nie z prijatých peňazí v banke. Navyše, množstvo vecí, ktoré ste z firemného účtu reálne zaplatili, vám štát neuzná ako daňový náklad okamžite.
1. Päť neviditeľných žrútov peňazí: Prečo máte zisk 25 000 €, ale prázdny účet?
Ak vám účtovná závierka ukazuje zisk 25 000 €, no na bankovom účte máte nulu, vaše peniaze sa nevyparili. Skončili v jednej z týchto piatich pascí:
Pasca č. 1: Vystavili ste faktúry, ktoré vám odberatelia ešte nezaplatili
V decembri vystavíte klientovi faktúru na 10 000 € bez DPH so splatnosťou vo februári (alebo máte neplatiča, ktorý mešká už pol roka). Čo sa stane v účtovníctve? Tých 10 000 € okamžite vstupuje do vášho zisku za starý rok a musíte z nich v marci zaplatiť daň z príjmov — hoci ste z tej faktúry na bankovom účte nevideli ani jeden cent!
Pasca č. 2: Minuli ste cudzie peniaze, ktoré patrili štátu na DPH
Toto je najčastejšia chyba platiteľov DPH. Keď vám klient pošle na účet 12 300 €, v hlave máte pocit, že ste zarobili dvanásťtisíc. Lenže 2 300 € z tejto sumy nikdy nebolo vašich — je to 23 % DPH, pri ktorej pre štát slúžite len ako bezplatný inkasný agent. Ak tieto peniaze počas mesiaca miniete a nemáte živý daňový radar, 25. deň v mesiaci zistíte, že DPH nemáte z čoho poslať.
Pasca č. 3: Kúpili ste auto alebo drahú techniku v hotovosti
Kúpili ste do firmy auto za 24 000 € z firemného účtu. Z banky vám v tej sekunde odišlo celých 24 000 €. Koľko si však môžete dať v danom roku do daňových nákladov? Keďže osobné autá sa podľa § 26 zákona o dani z príjmov odpisujú v 2. odpisovej skupine 6 rokov, do nákladov vám vstúpi len 4 000 € (jedna šestina). Zvyšných 20 000 € ste síce reálne minuli, ale pre daňový úrad to tento rok nie je náklad — takže z nich zaplatíte daň ako zo zisku!
Pasca č. 4: Splácate firemný úver alebo nakupujete tovar na sklad
Splácate v s.r.o. bankový úver 600 € mesačne? Do daňových nákladov vám ide iba úrok, nikdy nie samotná istina úveru. Ak ste za rok splatili bance 6 000 € na istine, z účtu vám peniaze zmizli, ale váš zisk na papieri to neznížilo ani o euro. Presne to isté platí pri sklade: ak nakúpite tovar za 15 000 €, ktorý do 31. decembra nestihnete predať, peniaze máte uložené v krabiciach v sklade, ale v daňových nákladoch máte 0 €.
Pasca č. 5: Nedaňové výdavky (Obedy, pokuty a súkromné nákupy)
Zaplatili ste z firemnej karty pracovné obedy s klientmi za 1 500 € alebo pokutu za rýchlosť 200 €? Peniaze z banky odišli, no pri daňovom priznaní sa všetky reprezentačné výdavky (účet 513) a pokuty (účet 545) musia pripočítať späť k základu dane. Zdaníte ich teda rovnako, akoby ste ich nikdy neminuli.
| Čo ste vo firme urobili | Pohyb na bankovom účte | Dopad na papierový zisk (Daň) |
|---|---|---|
| Vystavená, no zatiaľ neuhradená faktúra (10 000 €) | 0 € (Na účte nič nemáte) | + 10 000 € zisk (Platíte daň!) |
| Kúpa firemného auta v decembri (24 000 €) | - 24 000 € z účtu preč | Náklad len pomerne (Odpis 6 rokov) |
| Nákup tovaru na sklad, ktorý sa ešte nepredal (8 000 €) | - 8 000 € z účtu preč | 0 € daňový náklad v tomto roku |
| Splátka istiny bankového úveru (6 000 € za rok) | - 6 000 € z účtu preč | 0 € daňový náklad |
| Pracovné obedy a káva pre klientov (1 200 €) | - 1 200 € z účtu preč | 0 € daňový náklad (Nedaňový účet 513) |
2. Štyri legálne spôsoby, ako vyťahovať peniaze z vlastnej s.r.o. s 0 % daňou (a nečakať na dividendy)
Keď sa spýtate klasickej účtovníčky, ako si máte vybrať peniaze z vlastnej eseročky na súkromný život, 9 z 10 vám povie: „Počkajte do jari po daňovom priznaní, najprv zisk zdaníme daňou z príjmov PO (10 % alebo 21 %) a potom si vyplatíte dividendu, z ktorej ešte strhneme 10 % zrážkovú daň.“
Lenže vy potrebujete peniaze na súkromnom účte počas roka, legálne a bez zbytočného dvojitého zdanenia. Tu sú 4 čisté, zákonom 100 % kryté cesty, ako to robia šikovní konatelia:
Spôsob č. 1: Preplatenie súkromne zaplatených bločkov a nákladov (Účet 365 — 0 % daň)
Platili ste pri zakladaní firmy súdny poplatok 220 €, doménu, webhosting, nákup kancelárskych potrieb, tankovanie alebo drobnú elektroniku zo svojej súkromnej karty či súkromnej peňaženky? Nikdy tieto bločky nenechávajte účtovať do fiktívnej hotovostnej pokladnice!
Správne sa účtujú na účet 365 – Ostatné záväzky voči spoločníkom. Čo to znamená?
- Pre vašu s.r.o. je to okamžitý daňový náklad, ktorý vám znižuje daň z príjmov (a platiteľovi DPH vráti 23 % DPH),
- Zároveň vzniká oficiálny dlh firmy voči vám osobne: „Firma dlhuje vám“,
- Túto sumu si môžete v tej istej minúte poslať z firemného bankového účtu na svoj súkromný IBAN s poznámkou „Vyrovnanie záväzku voči spoločníkovi (účet 365)“ — s 0 % daňou z príjmov a 0 € odvodov!
Spôsob č. 2: Cestovné príkazy, kilometrovné 0,313 €/km a diéty (Zákon č. 283/2002 Z. z. — 0 % daň)
Máte auto napísané na seba ako súkromnú osobu a chodíte ním vybavovať firemné veci (stretnutia s klientmi, obhliadky, nákup materiálu, pošta, banka)? Podľa zákona č. 283/2002 Z. z. o cestovných náhradách má konateľ s.r.o. plný zákonný nárok na cestovné náhrady!
Za každú pracovnú cestu súkromným autom vám vaša vlastná s.r.o. vyplatí:
- Základnú náhradu za každý 1 km jazdy: V roku 2026 je to 0,313 € za každý kilometer,
- Náhradu za spotrebované palivo: Prepočítanú podľa spotreby v technickom preukaze a ceny PHM z vášho bločku z pumpy,
- Zákonné stravné (diéty): Ak pracovná cesta trvá 5 až 12 hodín, patrí vám 9,30 €; pri ceste 12 až 18 hodín 13,80 € a nad 18 hodín 20,60 € za každý deň (pri zahraničných cestách napr. do Česka, Rakúska či Nemecka je to 45 € a viac za deň).
Príklad z praxe: Ak za mesiac odjazdíte na pracovných cestách pre svoju s.r.o. 1 200 km a strávite na výjazdoch 10 dní (nad 5 hodín), vaša s.r.o. si dá do daňových nákladov približne 620 € — a vy si týchto 620 € pošlete z firemného účtu na svoj súkromný účet úplne legálne, bez jediného eura dane a bez odvodov do Sociálnej či zdravotnej poisťovne!
Spôsob č. 3: Prenájom časti bytu, garáže alebo vlastnej techniky svojej s.r.o.
Máte sídlo firmy alebo kanceláriu vo vlastnom byte či rodinnom dome, prípadne skladujete firemné veci vo vlastnej garáži? Uzatvorte so svojou s.r.o. nájomnú zmluvu za trhovú cenu. Pre firmu je nájomné daňovým nákladom a vy ako fyzická osoba si pri prenájme nehnuteľnosti (§ 6 ods. 3 ZDP) uplatníte oslobodenie od dane vo výške 500 € ročne a zo zvyšku neplatíte ani cent na sociálnych a zdravotných odvodoch.
Spôsob č. 4: Odmena konateľa verzus Dividendy pri 10 % dani
Ak má vaša s.r.o. ročný obrat (zdaniteľné príjmy) do 100 000 €, platí pre vás znížená sadzba dane z príjmov právnických osôb len 10 %. Po zdanení vo firme a 10 % zrážkovej dani z dividend je vaše celkové kombinované zdanenie len 19 % — bez stropu a bez platenia zdravotných odvodov z dividend!
3. Ako mať v s.r.o. okamžitý poriadok bez účtovníčky a vidieť čisté peniaze každú sekundu?
Dôvod, prečo 90 % slovenských konateľov prichádza o tisíce eur ročne, je jednoduchý: externá účtovníčka spracováva vaše doklady spätne až o mesiac neskôr a nikdy za vás nebude proaktívne rátať, koľko máte skutočne voľných peňazí alebo koľko si viete okamžite vyplatiť cez účet 365.
Presne preto sme vytvorili autonómny systém Vanti.sk, ktorý celú túto matematiku robí naživo namiesto účtovníčky:
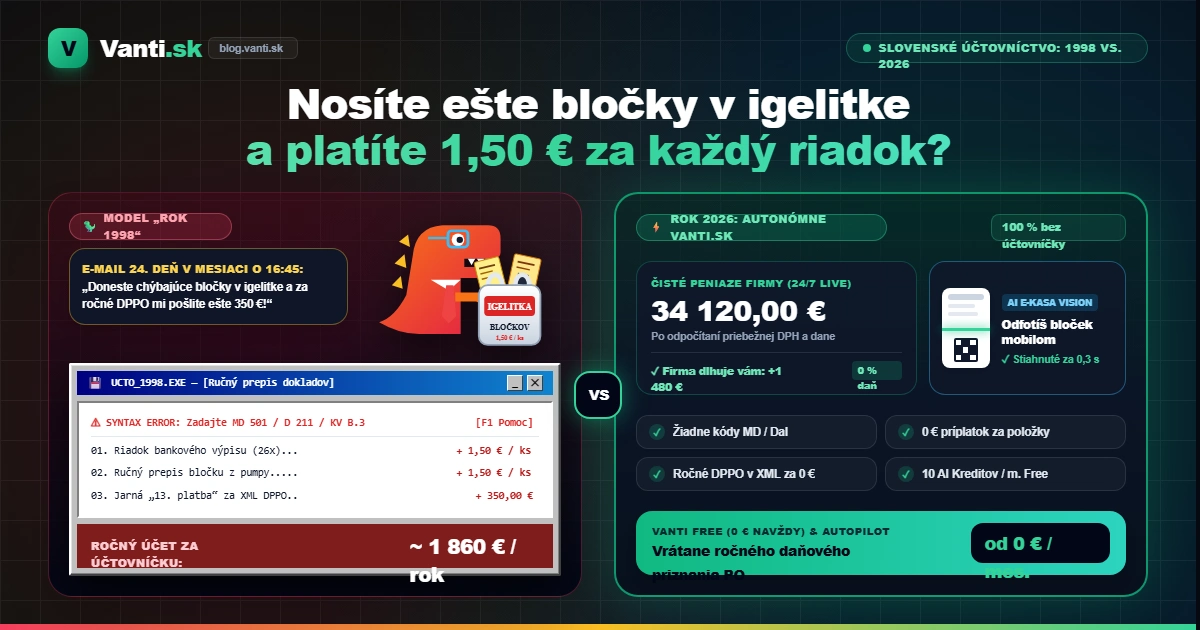
- Živý ukazovateľ „Čisté peniaze“: Hneď po prihlásení vidíte zostatok v banke očistený o budúcu DPH, neuhradené faktúry dodávateľov aj priebežný odhad dane z príjmov PO (10 % alebo 21 %). Už nikdy neminiete peniaze, ktoré patria štátu.
- Počítadlo „Firma dlhuje vám“ (0 % daň): Každý bloček zaplatený súkromnou kartou aj každý vyúčtovaný cestovný príkaz z vstavanej Knihy jázd (0,313 €/km + diéty) vám Vanti.sk automaticky pripíše na váš osobný účet spoločníka. Na jeden pohľad vidíte sumu, ktorú si môžete hneď poslať na súkromný IBAN bez dane.
- Upomienky, predžalobné výzvy a zápočty na 1 klik: Ak vám odberateľ mešká s úhradou faktúry, Vanti za vás jedným klikom vytvorí predžalobnú výzvu s presne vyrátaným úrokom z omeškania (12 % p.a.) a povinnou pokutou 40 € za náklady spojené s uplatnením pohľadávky.
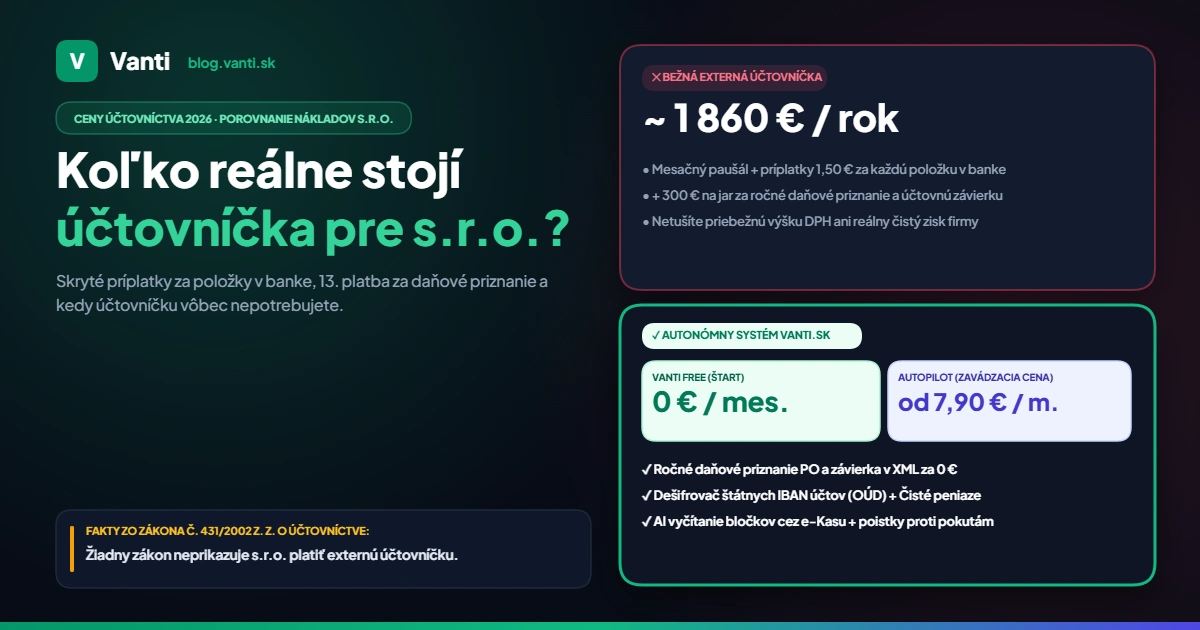
- Ročné daňové priznanie s.r.o. a Súvaha za 0 € navždy: Celé účtovníctvo v ľudskej reči, sklad, majetok, mzdy aj generovanie ročného daňového priznania PO v XML pre Finančnú správu SR máte v tarife Vanti Štart úplne zadarmo (0 € navždy) + každého 1. dňa v mesiaci dostanete 10 AI Kreditov zadarmo na automatické čítanie bločkov.
Chcete konečne vidieť, koľko čistých peňazí je vo vašej s.r.o. skutočne vašich?
Zarezervujte si prístup do Vanti.sk zadarmo len zadaním IČO. Získate bezplatnú verziu Vanti Štart (0 € navždy vrátane ročného daňového priznania) aj 50 % zľavu na plný AI Autopilot (od 7,90 € / mes.).