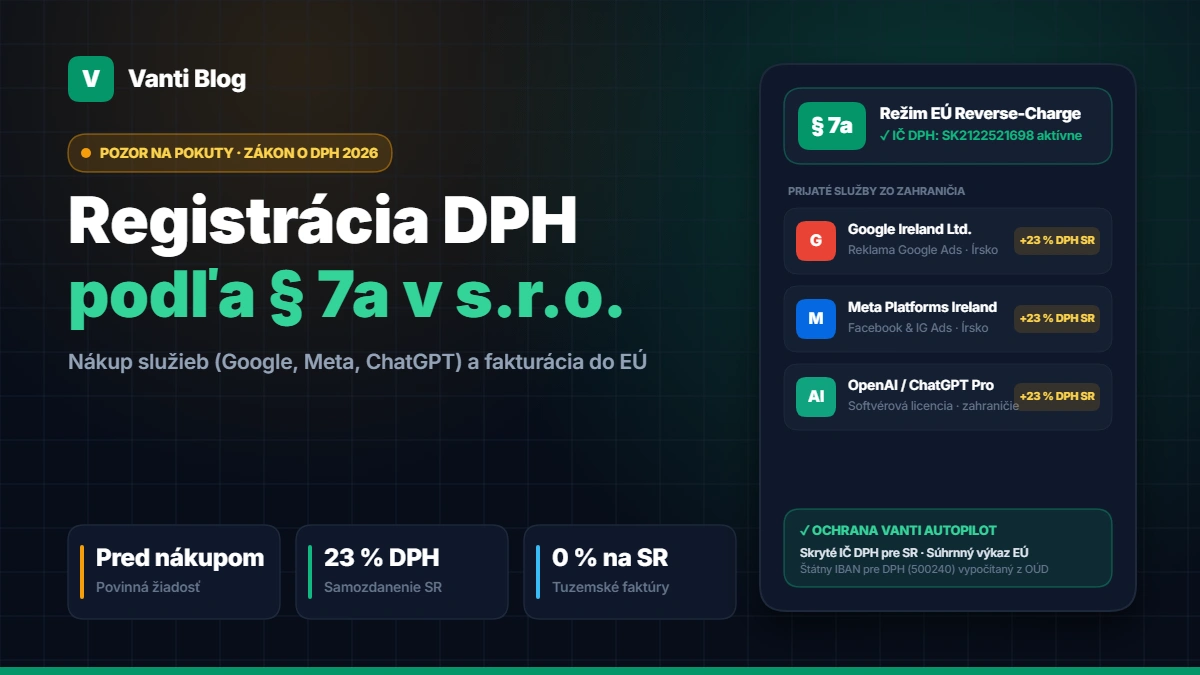
Väčšina konateľov novozaložených s.r.o. žije v presvedčení, že kým ich ročný obrat neprekročí hranicu 50 000 €, daň z pridanej hodnoty (DPH) sa ich vôbec netýka. V tuzemsku to platí. Akonáhle však vo firme zaplatíte prvú reklamu na Facebooku alebo Googli, kúpite si predplatné ChatGPT, Canva či Adobe, alebo vystavíte faktúru za služby odberateľovi z Česka, Rakúska či Nemecka, vstupujete do režimu § 7a zákona o DPH.
Práve ignorovanie paragrafu 7a je najčastejším dôvodom, prečo slovenské eseročky dostávajú od daňového úradu výzvy a pokuty za oneskorenú registráciu. V tomto praktickom sprievodcovi si bez zložitého úradníckeho jazyka vysvetlíme, kedy sa musíte zaregistrovať, čo to pre vašu s.r.o. znamená a ako túto agendu vybaviť úplne automaticky.
Zlaté pravidlo § 7a v jednej vete: Ak ste neplatiteľ DPH a idete kúpiť službu od zahraničnej firmy (napr. Google, Meta, OpenAI) alebo idete dodať službu podnikateľovi do iného štátu EÚ, žiadosť o registráciu podľa § 7a musíte podať ešte pred prijatím alebo dodaním tejto služby — nie až po tom, čo vám príde faktúra.
1. Aký je rozdiel medzi klasickým platiteľom DPH (§ 4) a osobou registrovanou podľa § 7a?
Mnohí podnikatelia sa zľaknú, že registráciou podľa § 7a sa z nich automaticky stanú plnohodnotní platitelia DPH a budú musieť svojim slovenským klientom navýšiť ceny o 23 %. Nie je to pravda.
Osoba registrovaná podľa § 7a má špeciálny hybridný status:
- Na Slovensku zostávate naďalej neplatiteľom DPH: Svojim slovenským zákazníkom vystavujete faktúry presne tak ako doteraz — bez DPH (a na tuzemských faktúrach svoje pridelené IČ DPH vôbec neuvádzate).
- Nemáte nárok na odpočet DPH: Z nákupov na Slovensku (ani zo samozdanených zahraničných služieb) si nemôžete odpočítať DPH.
- Získate medzinárodné IČ DPH (SK + DIČ): Toto číslo používate výhradne pri komunikácii so zahraničnými obchodnými partnermi (dodávateľmi a odberateľmi mimo SR).
| Situácia vo firme | Klasický neplatiteľ DPH | Registrovaný podľa § 7a | Plný platiteľ DPH (§ 4) |
|---|---|---|---|
| Fakturácia klientom na Slovensku | Bez DPH (neuvádza IČ DPH) | Bez DPH (neuvádza IČ DPH) | S 23 % DPH |
| Nákup služby zo zahraničia (Google, Meta) | Zakázané bez predošlej registrácie § 7a | Dodávateľ vystaví FA bez DPH, vy odvediete 23 % DPH na SR | Samozdanenie (23 % DPH + súčasne 23 % odpočet = 0 €) |
| Fakturácia služieb firme do EÚ | Zakázané bez predošlej registrácie § 7a | Faktúra bez DPH (prenos daňovej povinnosti) + Súhrnný výkaz | Faktúra bez DPH (prenos daňovej povinnosti) + Súhrnný výkaz |
| Odpočet DPH z nákupov (auto, PC, PHM) | Nie (0 %) | Nie (0 %) | Áno (100 % alebo 80 % paušál) |
2. Dve situácie, kedy je registrácia podľa § 7a povinná zo zákona
Zákon o DPH č. 222/2004 Z. z. presne definuje dva momenty, kedy musí neplatiteľ DPH podať žiadosť o registráciu podľa § 7a:
Situácia A: Prijatie služby zo zahraničia (Keď nakupujete vy)
Ak vaša slovenská s.r.o. nakupuje službu od dodávateľa so sídlom mimo Slovenska (z iného členského štátu EÚ alebo z tretej krajiny ako USA či Veľká Británia), miesto dodania služby sa podľa § 15 ods. 1 zákona o DPH presúva na Slovensko. Medzi najčastejšie príklady v praxi patria:
- Online reklama: Google Ads (fakturuje Google Ireland Ltd.), reklama na Facebooku a Instagrame (Meta Platforms Ireland Ltd.), TikTok, LinkedIn Ads.
- Softvér, AI a cloudové licencie (SaaS): ChatGPT / OpenAI, Claude, Adobe Creative Cloud, Canva, Figma, Microsoft 365, AWS, Google Workspace, GitHub, Webflow či Shopify.
- Sprostredkovateľské provízie a platformy: Poplatky za Booking.com, Airbnb, Uber, Bolt, Upwork, Fiverr alebo Apple App Store / Google Play.
- Externí subdodávatelia zo zahraničia: Keď vám český programátor, poľský grafik alebo zahraničná agentúra vyfakturuje prácu.
Pozor na častý omyl pri zahraničnom e-shope: Paragraf 7a sa vzťahuje na služby a digitálne licencie. Ak si z českého alebo nemeckého e-shopu objednáte fyzický tovar (napr. monitor, náradie alebo kancelársku stoličku), nejde o službu podľa § 7a, ale o nadobudnutie tovaru z EÚ (kde podľa § 7 platí samostatný ročný limit 14 000 € bez DPH).
Situácia B: Dodanie služby do iného štátu EÚ (Keď fakturujete vy)
Druhý prípad nastáva vtedy, keď vy ako slovenská s.r.o. idete vyfakturovať službu (napr. programovanie, poradenstvo, marketing, dizajn, preklady či stavebné a montážne práce podľa všeobecného pravidla § 15 ods. 1) podnikateľovi — zdaniteľnej osobe so sídlom v inom členskom štáte Európskej únie (napr. českej s.r.o. alebo nemeckej GmbH).
Aj v tomto prípade musíte byť registrovaný podľa § 7a ešte predtým, než službu dodáte.
3. Ako funguje samozdanenie (23 % DPH) pri nákupe služby zo zahraničia?
Povedzme, že už máte pridelené IČ DPH podľa § 7a. Vo svojom reklamnom účte Google Ads alebo v nastaveniach fakturácie OpenAI zadáte svoje slovenské IČ DPH (vo formáte SK212xxxxxxx) a zaškrtnete, že ste firemný zákazník (Business / B2B).
Čo sa stane následne?
- Dodávateľ vám vystaví faktúru na 0 % DPH (Reverse-charge): Keďže ste zadali platné IČ DPH, Google Ireland ani Meta vám k sume 100 € nepripočítajú írsku DPH. Zaplatíte im presne 100 €.
- Povinnosť samozdanenia na Slovensku: Keďže ste neplatiteľ DPH registrovaný podľa § 7a, zákon vám prikazuje z tejto prijatej služby vypočítať slovenskú 23 % DPH a odviesť ju slovenskému daňovému úradu.
- Podanie daňového priznania k DPH a úhrada: Do 25. dňa nasledujúceho mesiaca podáte elektronické daňové priznanie k DPH (bez kontrolného výkazu!) a zaplatíte Finančnej správe SR sumu 23 € na váš osobný účet daňovníka pre DPH.
A čo ak v danom mesiaci žiadnu službu zo zahraničia nekúpite? Vtedy nepodávate žiadne nulové daňové priznanie k DPH. Ako osoba registrovaná podľa § 7a podávate priznanie k DPH iba za tie mesiace, v ktorých vám reálne vznikla povinnosť zaplatiť daň zo zahraničnej služby.
4. Ako správne vystaviť faktúru do EÚ v režime § 7a a kedy podať Súhrnný výkaz?
Ak dodávate službu podnikateľovi z iného štátu EÚ (napr. programujete pre klienta z Prahy alebo Viedne), postup je pre vás finančne ešte príjemnejší, pretože žiadnu DPH neplatíte:
- Overenie IČ DPH klienta vo VIES: Pred vystavením faktúry sa uistite, že váš odberateľ z EÚ má platné IČ DPH (overíte ho v európskom systéme VIES — v aplikácii Vanti prebieha táto kontrola automaticky pri zadaní odberateľa).
- Náležitosti faktúry: Na faktúre uvediete svoje IČ DPH aj IČ DPH vášho zahraničného klienta. Faktúru vystavíte bez DPH (0 %) a na faktúru sa uvedie povinná formulka: „Prenesenie daňovej povinnosti“ (v angličtine „Reverse charge“). Daň z tejto služby si vysporiada váš odberateľ vo svojom štáte.
- Podanie Súhrnného výkazu: Keďže ste dodali službu do EÚ s prenosom daňovej povinnosti, daňové priznanie k DPH z tejto faktúry nepodávate. Máte však povinnosť podať elektronický Súhrnný výkaz — podáva sa štvrťročne do 25. dňa po skončení kalendárneho štvrťroka (iba za tie štvrťroky, v ktorých ste službu do EÚ reálne dodali).
5. Postup: Ako sa zaregistrovať podľa § 7a a ako dlho to trvá?
Registrácia prebieha elektronicky cez portál Finančnej správy SR (financnasprava.sk) alebo Ústredný portál verejnej správy (slovensko.sk):
- V katalógu elektronických formulárov vyberiete formulár Žiadosť o registráciu, oznámenie zmien a žiadosť o zrušenie registrácie pre daň (REGDPv25 / aktuálny vzor pre rok 2026).
- V sekcii DPH zaškrtnete kolónku: „Žiadosť o registráciu podľa § 7a zákona o DPH (pred prijatím alebo dodaním služby)“.
- Formulár podpíšete elektronickým podpisom (KEP / eID) a odošlete. Za registráciu sa neplatí žiadny správny poplatok (0 €).
- Daňový úrad má zo zákona lehotu 7 dní od doručenia žiadosti na to, aby vám pridelil IČ DPH a poslal osvedčenie o registrácii do vašej elektronickej schránky.
6. Ako rieši § 7a, samozdanenie a štátne IBAN účty aplikácia Vanti?
Pre bežného konateľa s.r.o. je sledovanie toho, kedy má na faktúre zobraziť IČ DPH, kedy ho musí skryť (pri fakturácii na Slovensku!) a na aký štátny IBAN má poslať 23 % zo zahraničnej faktúry, zdrojom neustáleho stresu. Externé účtovníčky si navyše za každé jedno mesačné priznanie k DPH pri § 7a účtujú mastné príplatky.
V systéme Vanti sme celú agendu § 7a zautomatizovali tak, aby ste na ňu vôbec nemuseli myslieť:
- Inteligentné prepínanie faktúr: Ak ste registrovaný podľa § 7a a vystavujete faktúru slovenskému klientovi, Vanti vaše IČ DPH na faktúre automaticky skryje presne podľa zákona. Akonáhle zvolíte odberateľa z EÚ, systém vaše IČ DPH zobrazí, doplní doložku Prenesenie daňovej povinnosti a zaradí faktúru do Súhrnného výkazu.
- Detektor zahraničných dokladov (Vanti AI Vision): Keď do Vanti nahráte faktúru od Google Ireland, Meta alebo OpenAI, umelá inteligencia okamžite spozná zahraničného dodávateľa, vypočíta 23 % samozdanenie a pripraví XML výkaz pre Finančnú správu SR.
- Dešifrovač OÚD a platba cez QR kód: Neviete, na aký účet štátu poslať vypočítanú DPH zo samozdanenia? Dešifrovač vo Vanti vám z vášho Osobného účtu daňovníka (OÚD) sám poskladá presný štátny IBAN pre DPH (s predčíslím
500240) a vygeneruje PAY by square QR kód, ktorý len pípnete mobilom. - Živý sledovač obratu 50 000 €: Popri režime § 7a vám Vanti na hlavnej nástenke nepretržite sleduje aj váš tuzemský obrat, aby ste včas vedeli, kedy sa blížite k hranici pre plnú registráciu DPH podľa § 4.
Vyskúšajte Vanti úplne zadarmo: Kompletnú fakturáciu s automatickým režimom § 7a, dešifrovačom štátnych IBAN účtov, daňovým radarom aj ročným daňovým priznaním s.r.o. získate v režime Vanti Štart za 0 € mesačne navždy. Rezervujte si svoj skorý prístup na Vanti.sk →